

Más de 8,000 denuncias por suplantación digital en 2026
La verificación de vida y pruebas de autenticación fortalecen la seguridad ante fraudes que buscan abrir cuentas o solicitar créditos sin que la persona real esté presente.
Redacción T21 / 20.11.2026 / 1:41 pm
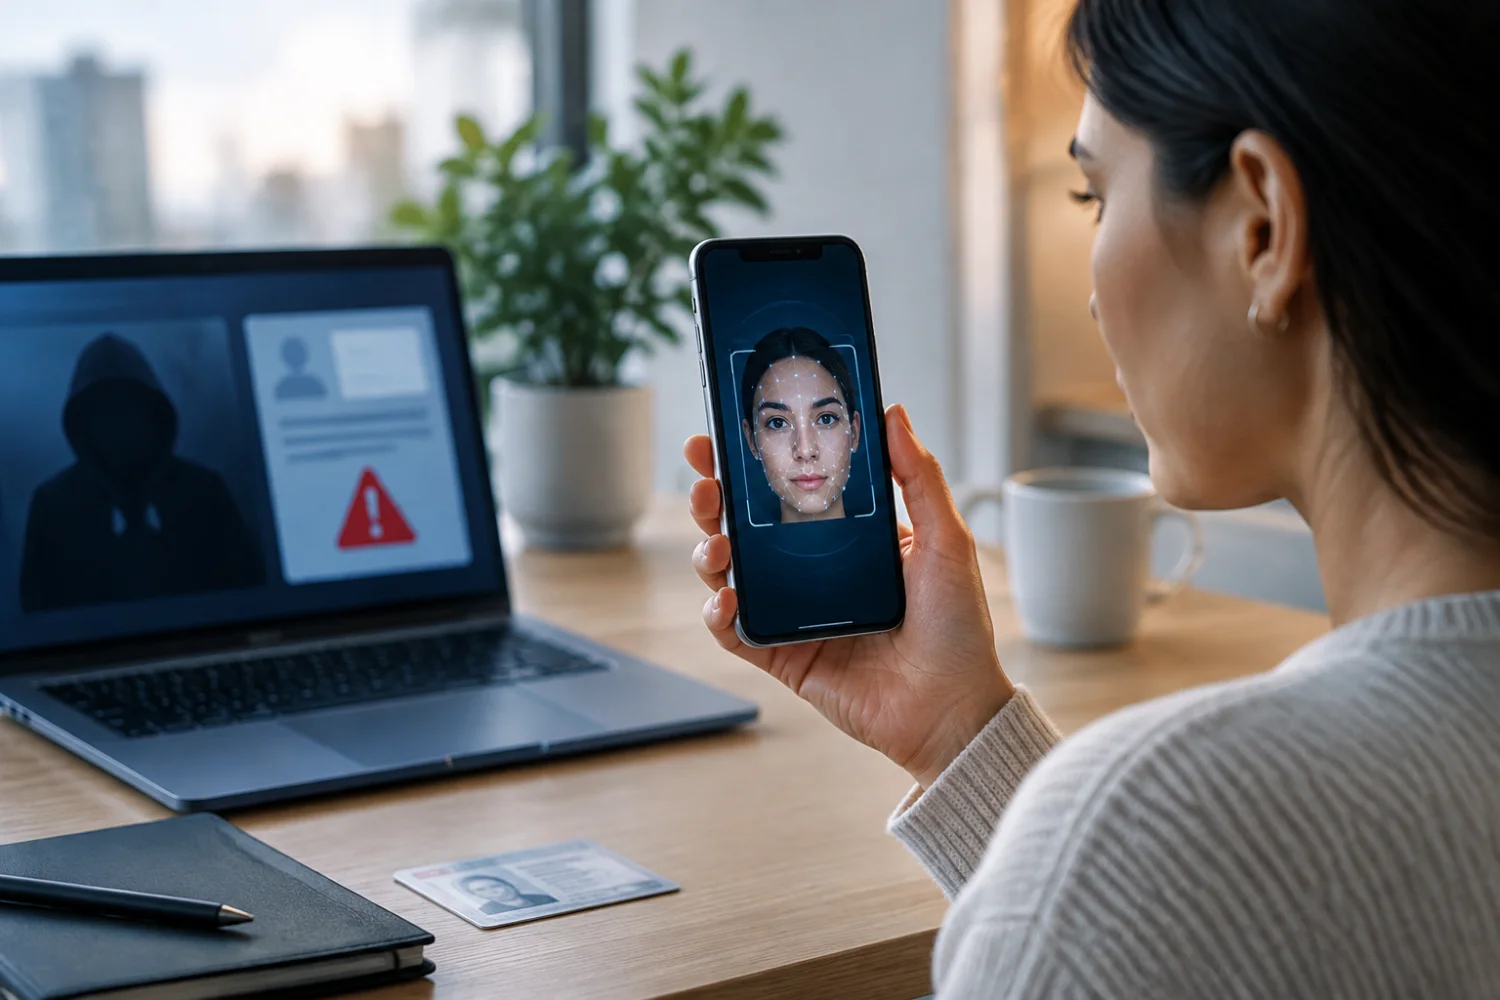
Abrir una cuenta bancaria, solicitar un crédito, contratar un seguro o activar una línea móvil son operaciones que hoy se realizan desde un celular o una computadora. Sin embargo, la digitalización de estos servicios también ha abierto nuevas oportunidades para los ciberdelincuentes, que utilizan herramientas de inteligencia artificial para crear rostros, imágenes y videos capaces de imitar a personas reales.
El riesgo ya tiene una dimensión local. Según un análisis de datos del Ministerio Público publicado por el diario oficial El Peruano, entre enero y agosto de 2026 se registraron más de 8,000 denuncias por suplantación de identidad digital. A nivel internacional, el Identity Fraud Report 2026 de Entrust identificó que los deepfakes están relacionados con aproximadamente el 20% de los intentos de fraude biométrico.
“El riesgo es que el proceso entero descanse en una comparación de rostros que ya no prueba nada. Un onboarding digital típico pide foto del DNI y una selfie, y compara ambas. Con un deepfake, el atacante presenta una selfie generada a partir de la foto del documento robado y pasa el control”, explica Hugo Díaz, CEO de Autentikar.
El problema es que estos ataques no solo buscan acceder a cuentas existentes. También pueden utilizarse para abrir cuentas a nombre de personas que desconocen las operaciones, solicitar créditos fraudulentos o acceder a servicios financieros. Para las empresas, esto implica pérdidas económicas y posibles responsabilidades regulatorias por no verificar adecuadamente la identidad de sus clientes.
Para enfrentar estas amenazas, las pruebas de vida permiten analizar características que una fotografía o un video reproducido no pueden demostrar por sí solos, como la profundidad y el volumen del rostro, los reflejos de la luz sobre la piel y los movimientos involuntarios de una persona.
Existen pruebas activas, que solicitan acciones como girar la cabeza o parpadear, y pruebas pasivas, que analizan un video corto sin pedir movimientos específicos al usuario. A estos mecanismos se suma la detección de inyección, que permite comprobar que la señal proviene de una cámara física y no de un software que introduce directamente un video manipulado en el sistema.
“Las pruebas activas piden una acción, como girar la cabeza o parpadear; las pasivas analizan un video corto sin pedir nada, lo que es mejor para el usuario y más difícil de burlar porque el atacante no sabe qué se está midiendo. A eso se suma la detección de inyección”, precisa Díaz.
Los sectores más expuestos son la banca, las fintech, las billeteras digitales, las telecomunicaciones, los seguros y las plataformas de pago. Además del registro de nuevos clientes, las empresas deben reforzar la verificación cuando otorgan créditos, permiten recuperar cuentas, modifican datos de contacto o cuentas de destino y procesan transacciones fuera del comportamiento habitual del usuario.
Para Díaz, las organizaciones necesitan revisar sus controles actuales, evaluar las tecnologías de sus proveedores y exigir pruebas de vida alineadas con estándares internacionales como ISO/IEC 30107. También recomienda actualizar los modelos de detección, aplicar verificaciones según el nivel de riesgo de cada operación y conservar evidencia de cada proceso de autenticación.
La incorporación de inteligencia artificial en los fraudes digitales exige que las empresas revisen sus mecanismos de identificación. Comparar una selfie con un documento ya no es suficiente: verificar que existe una persona real detrás de la cámara y que está autorizada para realizar una operación es parte fundamental de la seguridad del onboarding digital.
T21
Plataforma informativa de Tecnología 21, especializada en actualidad tecnológica y empresarial.
Damos prioridad a la información exclusiva y anticipada.
SERVICIOS
RESERVAR ATENCIÓN
