

CTS 2026: depósito de noviembre debe cumplirse en noviembre
La CTS de noviembre 2026 considera el periodo mayo-octubre y puede verse afectada por la nueva Remuneración Mínima Vital vigente desde octubre.
Redacción T21 / 29.10.2026 / 10:38 am
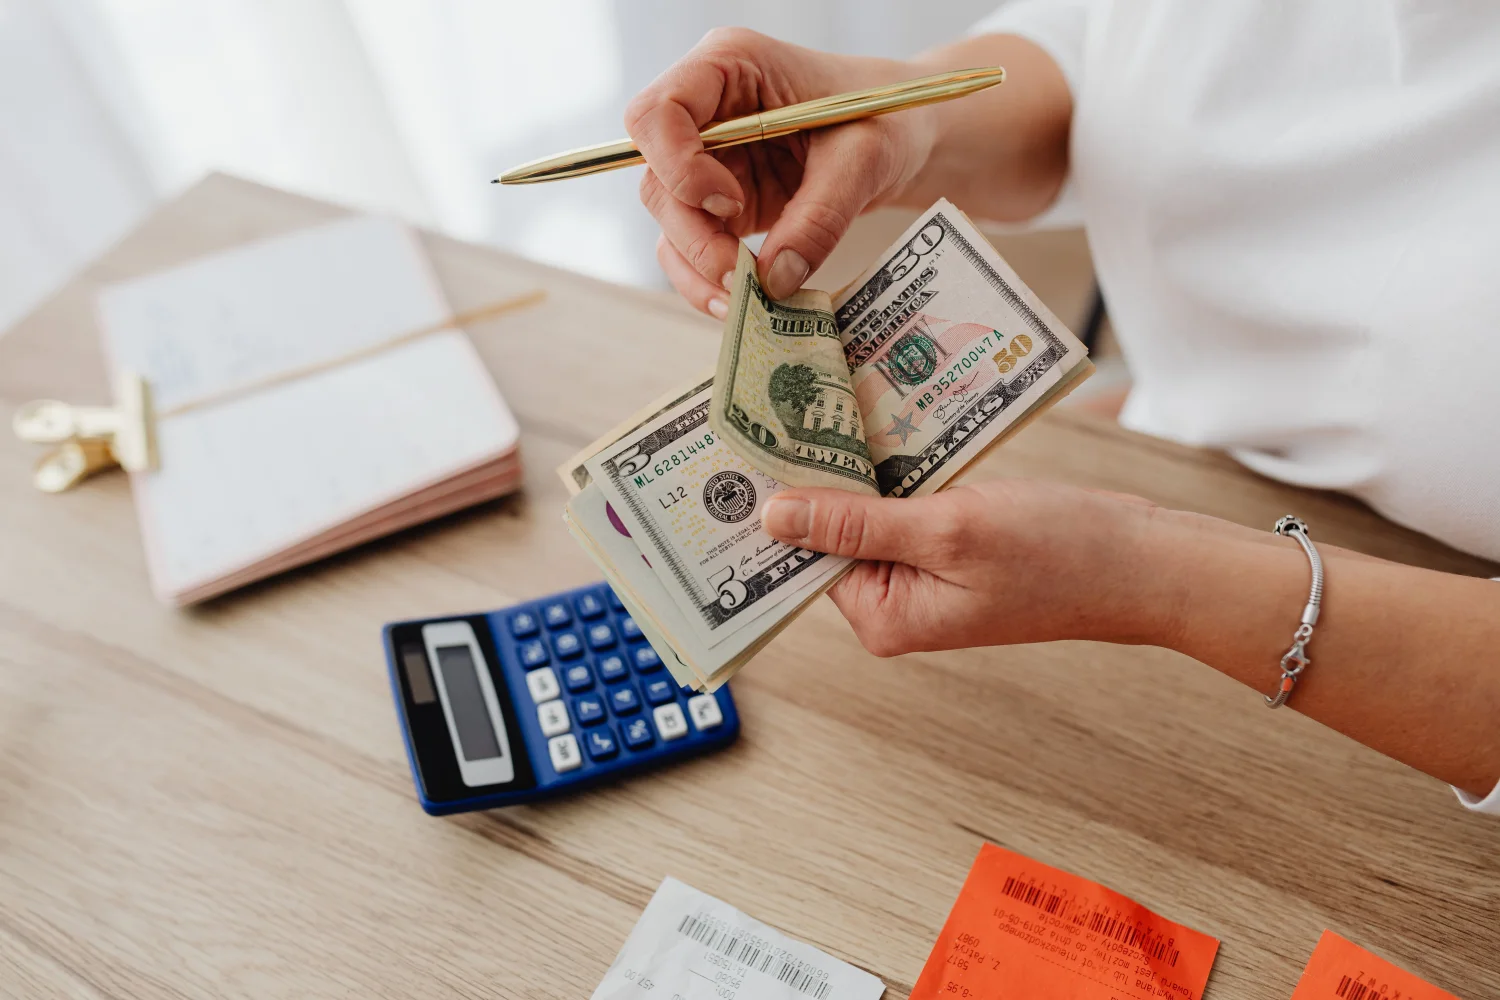
Los empleadores del sector privado deben cumplir en noviembre con el segundo depósito de la Compensación por Tiempo de Servicios (CTS) de 2026, correspondiente al periodo mayo-octubre. Para las empresas, esta obligación exige revisar oportunamente la remuneración computable, los conceptos variables aplicables y el régimen laboral de cada trabajador, a fin de determinar correctamente el beneficio y evitar contingencias por un depósito incompleto o fuera de plazo.
¿Hasta cuándo pueden cumplir las empresas?
El vencimiento legal ocurre el 15 de noviembre. Como en 2026 esta fecha cae domingo, el depósito deberá efectuarse, como máximo, el siguiente día hábil. El empleador debe realizarlo en la entidad financiera elegida y comunicada por el trabajador, además de entregar la liquidación del cálculo correspondiente.
¿Qué deben considerar las empresas para calcular el depósito?
Para el depósito de noviembre se considera el periodo comprendido entre mayo y octubre de 2026. En el caso de los trabajadores sujetos al régimen general que hayan laborado el semestre completo, el cálculo comprende el 50% de la remuneración computable más un sexto de la gratificación percibida en julio de 2026.
Además, las empresas también deben considerar que la Remuneración Mínima Vital de S/ 1,230 entró en vigencia el 1 de octubre. Por ello, los trabajadores que perciben la remuneración mínima tendrán un incremento aproximado de 8.85% en la CTS calculada sobre dicha remuneración.
Cuando la remuneración principal es variable, se considera el promedio de lo percibido entre mayo y octubre de 2026. Si el trabajador recibe una remuneración fija y conceptos complementarios variables, como horas extras, estos se incorporan al cálculo cuando fueron percibidos al menos tres veces durante el semestre; en ese caso, los conceptos se suman y el resultado se divide entre seis.
¿Qué trabajadores están comprendidos?
El beneficio corresponde a los trabajadores del régimen laboral privado que laboren, en promedio, al menos cuatro horas diarias. También están comprendidos los trabajadores de la pequeña empresa, quienes perciben por este concepto un monto equivalente a 15 remuneraciones diarias por cada año completo de servicios, con un tope máximo de 90 remuneraciones diarias. Los trabajadores de la microempresa no están comprendidos en este beneficio.
Para los trabajadores en el régimen laboral agrario de la Ley N.º 31110, la CTS se encuentra incluida en la remuneración diaria en un equivalente al 9.72% de la remuneración básica. De manera facultativa, el trabajador puede elegir recibir la CTS y las gratificaciones en los plazos establecidos por ley, sin que estos conceptos sean prorrateados en la remuneración diaria.
La CTS también corresponde a los trabajadores del hogar y debe abonarse en las mismas condiciones que en el régimen laboral común. El trabajador debe comunicar por escrito la entidad financiera elegida para el depósito; si no lo hace, el empleador puede efectuarlo en una institución del sistema financiero bajo la modalidad de depósito a plazo fijo por el periodo más largo permitido.
¿Qué riesgos genera el incumplimiento?
No depositar la CTS de manera íntegra y oportuna constituye una infracción grave en materia de relaciones laborales. Además del depósito pendiente, el incumplimiento puede generar intereses y una sanción administrativa, cuyo monto dependerá del tipo de empresa y del número de trabajadores afectados.
Tomando en cuenta el valor de la UIT para 2026, la multa oscila entre S/ 8,635 soles a S/143,660 soles para una empresa no MYPE. Sin embargo, en caso se trate de una pequeña empresa las multas pueden oscilar entre S/ 2,475 soles hasta S/ 24,750 soles. El monto aplicable dependerá del número de trabajadores afectados.
¿Qué implica el fin de la libre disposición total?
“Debemos considerar que, de acuerdo con la Ley N.º 32322, es posible retirar el 100% de la CTS hasta el 31 de diciembre de 2026. Sin embargo, en caso el trabajador padezca una enfermedad terminal o cáncer, puede retirar la CTS en cualquier momento acreditando su condición”, señala Mauricio Matos, Socio del Área Laboral de EY Perú.
Para las empresas, esta fecha también debe considerarse en las comunicaciones dirigidas a los trabajadores, diferenciando el cumplimiento de la obligación de depósito de la decisión individual sobre el uso de los fondos.
T21
Área de notas de prensa del medio Tecnología 21, especializado en tecnología y negocios.
Damos prioridad al contenido exclusivo y anticipado.
SERVICIOS
RESERVAR ATENCIÓN
