

Oscar Zapata dijo que ahorrar con montos pequeños es viable
El informe de la SBS y CAF subraya la necesidad de buscar alternativas de inversión para que el dinero ahorrado conserve su poder adquisitivo ante la inflación.
Redacción T21 / 30.10.2026 / 8:58 am
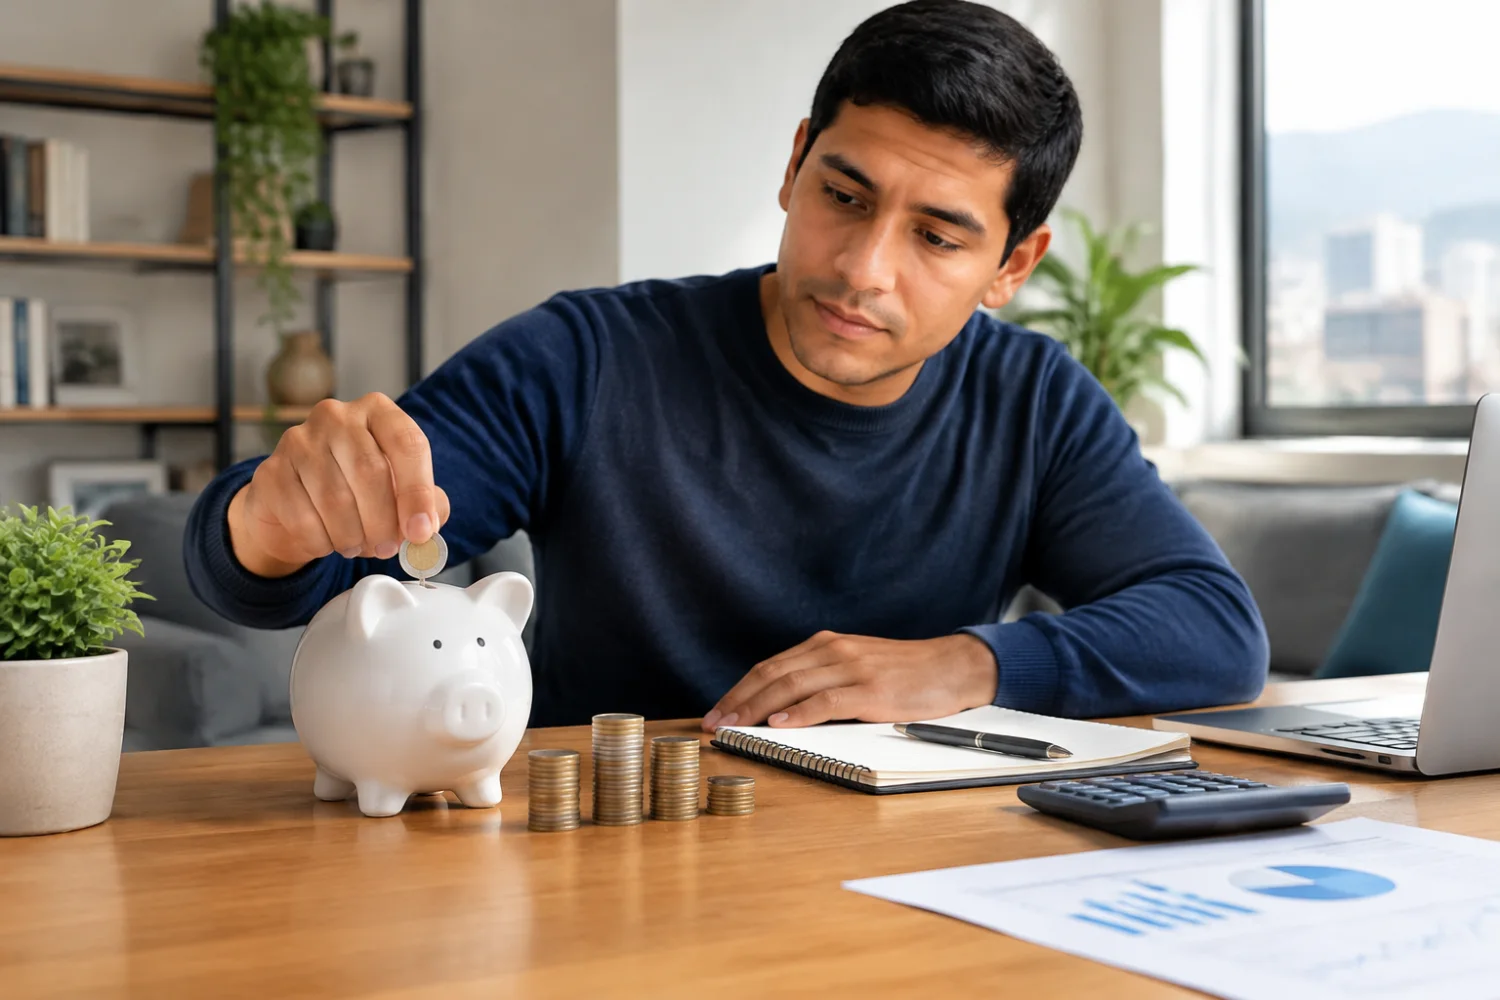
Este sábado 31 de octubre se celebra el Día Mundial del Ahorro. Sin embargo, según la Encuesta de Capacidades Financieras 2026 de la SBS y CAF, solo el 39% de los peruanos podría afrontar un gasto imprevisto equivalente a un mes de ingresos.
A ello se suma el desafío de proteger el valor del dinero. Con una inflación que este año se ha ubicado por encima del rango meta del BCRP, el dinero que se guarda sin generar rendimientos pierde poder adquisitivo. Por eso, ahorrar es importante, pero también lo es conocer alternativas para que ese dinero pueda crecer.
“Ahorrar no exige grandes montos. Lo importante es empezar, hacerlo con constancia y buscar que ese dinero crezca en el tiempo. Hoy existen alternativas para distintos objetivos y perfiles, incluso para quienes pueden separar cantidades pequeñas cada mes”, señaló Oscar Zapata, gerente del Área Comercial de Prima.
Construir el hábito
Para Zapata, uno de los errores más comunes es intentar ahorrar únicamente lo que sobra a fin de mes. “El ahorro funciona mejor cuando se separa una parte del ingreso apenas se recibe, como si fuera un gasto fijo más”, explicó.
También recomienda establecer objetivos concretos y ordenar las finanzas antes de comenzar a invertir. “No tiene sentido buscar rentabilidad mientras se pagan intereses elevados por una tarjeta de crédito, por ejemplo. Priorizar el pago de esas deudas puede generar un ahorro importante”, añadió.
¿Por dónde empezar? Tres alternativas según el objetivo
- Un fondo para imprevistos. El primer paso es contar con dinero disponible para enfrentar emergencias, como un problema de salud o la pérdida del empleo. Para ello, se puede separar un monto mensual en una cuenta de ahorros de fácil acceso.
- Metas de mediano plazo. Para objetivos como financiar estudios, realizar un viaje o reunir la inicial de una vivienda, los fondos mutuos constituyen una alternativa de inversión. Dependiendo del producto, permiten comenzar con montos relativamente bajos y acceder a distintos instrumentos financieros.
- Objetivos de largo plazo. Para quienes buscan incrementar su patrimonio o complementar su futura pensión, los aportes voluntarios a una AFP permiten invertir mediante fondos administrados profesionalmente, con diferentes niveles de riesgo. Además de aprovechar el potencial del interés compuesto, sus rendimientos cuentan con un beneficio tributario y permiten acceder a mercados internacionales competitivios con facilidad.
Aportes voluntarios: una alternativa cuya rentabilidad no paga Impuesto a la Renta
Dentro del Sistema Privado de Pensiones existen dos modalidades de aportes voluntarios:
- Con fin previsional: se incorporan al ahorro destinado a la jubilación, son inembargables y están sujetos a las condiciones de retiro correspondientes a la etapa de jubilación.
- Sin fin previsional: funcionan como una alternativa de inversión de libre disponibilidad. Cualquier afiliado al SPP puede abrir una cuenta, aportar desde el monto que elija y retirar su dinero cuando lo necesite, sin plazos mínimos de permanencia.
En ambos casos, los rendimientos de los aportes voluntarios están inafectos al Impuesto a la Renta, conforme a la Ley de Modernización del Sistema Previsional Peruano.
“Los aportes voluntarios sin fin previsional son una opción sumamente flexible: permiten ahorrar en los mismos fondos que administran las AFP, que están altamente diversificados. Así, cualquier persona puede acceder a instrumentos de clase mundial que para muchos suenan lejanos, como acciones de grandes empresas tecnológicas globales, bonos corporativos, bonos soberanos de economías desarrolladas o emergentes e incluso metales. Aunque todo está ajustado a la estrategia de inversión de cada momento”, destacó Zapata.
“Los aportes voluntarios permiten acceder a la gestión profesional de los fondos de pensiones y participar de su rentabilidad”, comentó Zapata. Según cifras de la SBS, a septiembre del 2026 la rentabilidad nominal promedio del sistema durante los últimos doce meses alcanzó el 31,72% en el Fondo 3, el 17,72% en el Fondo 2 y el 7,51% en el Fondo 1.
“Muchos peruanos asocian las AFP únicamente con la jubilación, pero los aportes voluntarios sin fin previsional también ofrecen una alternativa para invertir con gestión profesional, disponer del dinero cuando se necesite y acceder a rendimientos inafectos al Impuesto a la Renta. Lo importante es conocer las opciones disponibles y elegir la que mejor se adapte a cada objetivo”, concluyó Zapata.
T21
Área de notas de prensa del medio Tecnología 21, especializado en tecnología y negocios.
Damos prioridad al contenido exclusivo y anticipado.
SERVICIOS
RESERVAR ATENCIÓN
