

Aclaran coberturas de seguros en alquileres
Una guía de cinco claves explica cómo deben cubrirse estructuras y contenidos para propietarios e inquilinos y evitar disputas ante siniestros.
Redacción T21 / 17.09.2026 / 10:57 am
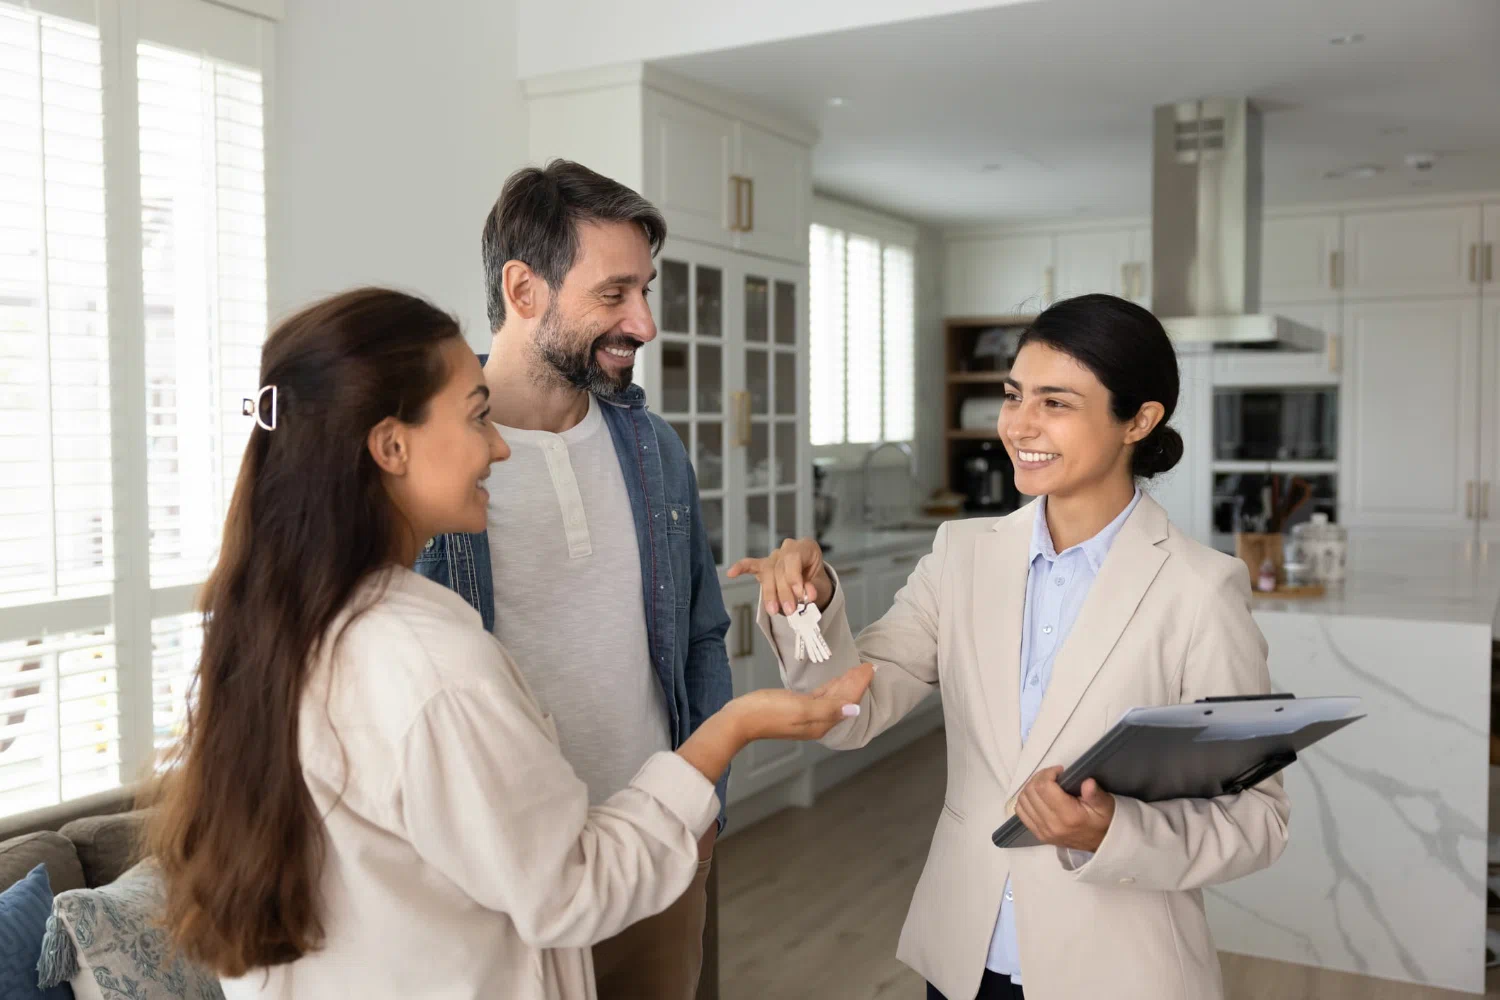
De acuerdo con las últimas cifras del Instituto Nacional de Estadística e Informática (INEI), el 23.9% de las viviendas en Lima son alquiladas, un mercado que sigue creciendo año tras año. Sin embargo, tanto propietarios como inquilinos suelen tener una idea equivocada sobre qué cubre el seguro de hogar y quién debe asumir qué en caso de un siniestro.
Uno de los errores más frecuentes en el sector inmobiliario es asumir que un solo seguro protege todo lo que hay dentro de una vivienda alquilada: el inquilino cree que la póliza del propietario lo respalda a él y a sus pertenencias, mientras que el propietario asume que su seguro cubre también los bienes que están dentro del inmueble.
“La confusión sobre qué cubre el seguro de hogar en un contrato de alquiler es una de las principales causas de disputas al momento del siniestro. Un incendio, una filtración o un robo pueden convertirse en un conflicto legal entre propietario e inquilino si ninguno de los dos entendió qué protege realmente su póliza. Aclarar esto antes de firmar el contrato ahorra muchos problemas después”, señaló Laura Arboleda, Directora de Riesgos Generales de Mapfre Perú.
Por ello, la especialista de Mapfre comparte las cinco claves para entender qué cubre el seguro de hogar según seas propietario o inquilino:
- El seguro de estructura protege al propietario, no al inquilino: El propietario tiene interés asegurable sobre la estructura del inmueble, como paredes, techos, pisos e instalaciones fijas, mientras que el inquilino lo tiene sobre sus bienes personales. En ambos casos, la cobertura dependerá de lo establecido en la póliza. Además, es importante mantener actualizados los valores asegurados. Si la estructura está asegurada a valor de reposición, una eventual indemnización considerará el costo de reconstrucción del inmueble. Sin embargo, en edificios de departamentos, la reconstrucción también puede depender de los acuerdos que adopten los demás copropietarios.
- El seguro de contenido es responsabilidad del inquilino: Los electrodomésticos, muebles, ropa, equipos electrónicos y objetos personales que el inquilino lleva a la vivienda deben estar protegidos por una póliza a su nombre. Si ocurre un incendio, robo o daño por agua, el seguro del propietario no cubre estos bienes: es el inquilino quien debe contratar una póliza de contenido específica para proteger su patrimonio.
- La responsabilidad civil aplica en ambos casos, pero con matices: Si el inquilino causa un daño a terceros o a zonas comunes del edificio, por ejemplo una filtración que afecta al vecino de abajo o un incendio que daña el pasillo común, su propia póliza de responsabilidad civil es la que responde. En el caso del propietario, su seguro cubre daños que provengan de la propia estructura del inmueble hacia terceros, como el colapso de un techo o falla en instalaciones fijas.
- Los daños causados por el inquilino al inmueble no siempre están cubiertos: Si el inquilino causa daños graves al continente por negligencia, como una explosión por mala manipulación del gas o un incendio provocado, el seguro del propietario podría cubrir la reparación pero luego repetir contra el inquilino para recuperar lo pagado. Por eso, muchos contratos de alquiler exigen al inquilino contratar un seguro que incluya responsabilidad civil frente al propietario.
- Todo debe quedar por escrito en el contrato de alquiler: “Para evitar disputas al momento de un siniestro, es fundamental que el contrato de alquiler establezca claramente quién asume cada seguro, cuáles son las coberturas mínimas que debe contemplar cada póliza y qué procedimiento se seguirá en caso de un evento. En ese sentido, un Seguro de Hogar de Mapfre ofrece coberturas flexibles tanto para propietarios como para inquilinos, con alternativas que se adaptan al tipo de vivienda, al valor de los bienes asegurados y al nivel de responsabilidad civil que requiere cada situación”, señaló la Directora de Riesgos Generales.
“El seguro correcto no depende solo de la vivienda, sino del rol que cada persona cumple en ella. Propietarios e inquilinos deberían sentarse a conversar antes de firmar el contrato para asegurarse de que ambos están cubiertos por lo que les corresponde. Es una conversación de cinco minutos que puede evitar meses de conflictos legales y pérdidas económicas ante un imprevisto”, agregó Arboleda.
En un mercado inmobiliario que crece cada año y donde uno de cada cuatro hogares limeños vive en alquiler, entender qué cubre cada tipo de seguro y quién asume cada responsabilidad no es un detalle técnico: es la diferencia entre un contrato que protege a ambas partes y uno que solo funciona en el papel hasta que ocurre el primer siniestro.
T21
Área de notas de prensa del medio Tecnología 21, especializado en tecnología y negocios.
Damos prioridad al contenido exclusivo y anticipado.
SERVICIOS
RESERVAR ATENCIÓN
