

Los pagos digitales obligan a empresas a revisar sus sistemas
La guía señala que la infraestructura adecuada facilita cobros y pagos, sosteniendo el crecimiento y adaptándose a hábitos de consumo cambiantes, con énfasis en canales digitales.
Redacción T21 / 16.11.2026 / 9:08 am
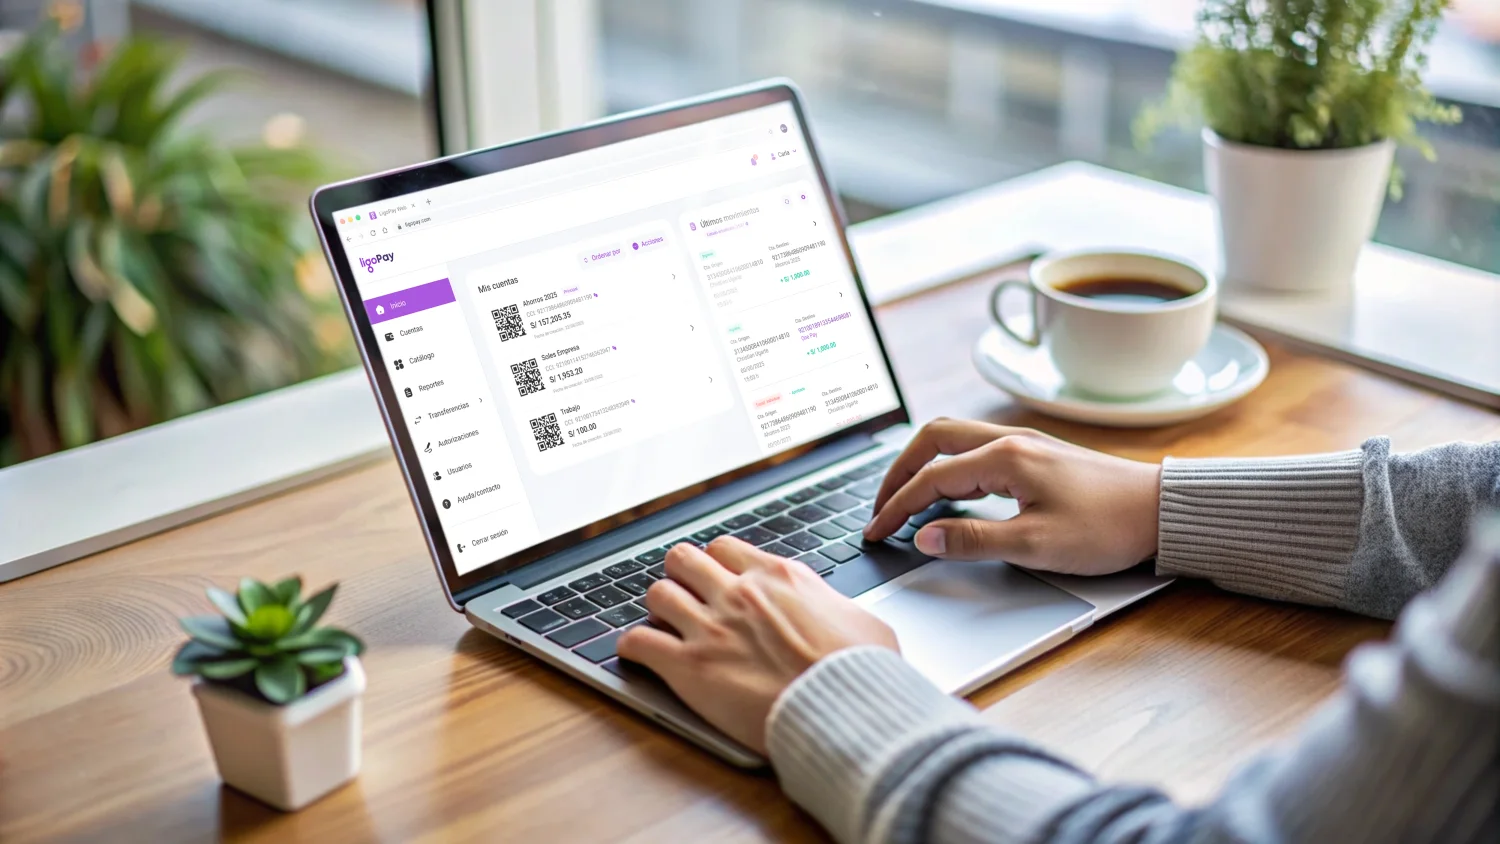
La escala de las operaciones, la frecuencia de las transacciones y los canales que utilizan los clientes son algunos de los factores que deben evaluar las empresas. Una infraestructura adecuada no solo facilita los cobros y pagos, sino que permite sostener el crecimiento y responder a los nuevos hábitos de consumo.
Los pagos digitales están modificando la relación entre empresas y consumidores. Hoy, los usuarios esperan poder pagar servicios, realizar compras, cancelar cuotas o recibir dinero a través de canales digitales que ya utilizan en su vida cotidiana. Para las empresas, esta evolución implica revisar si sus sistemas de cobro y dispersión de fondos responden realmente a las características de su operación.
Sin embargo, no existe una solución única para todos los negocios. Una empresa de servicios que procesa miles de pagos mensuales tiene necesidades distintas a las de un marketplace, una entidad de microfinanzas o una remesadora. Por eso, al evaluar una infraestructura de pagos, factores como el volumen de transacciones, la recurrencia, los canales disponibles, la facilidad de integración y la disponibilidad de los fondos pueden ser tan relevantes como el costo por operación.
“El punto de partida es entender qué necesita resolver cada negocio y cómo se comportan sus clientes, para contar con una infraestructura que pueda acompañar la operación y su evolución”, señala Sergio Giannotti, director comercial de LigoPay.
1. Servicios con recaudación masiva, adaptarse a cómo prefieren pagar los usuarios: en servicios, educación, telecomunicaciones, utilities y otros negocios con grandes volúmenes de recaudación, ofrecer los medios de pago que los usuarios prefieren puede facilitar el cumplimiento de sus obligaciones. La mayor adopción de billeteras y pagos desde el celular está cambiando estos hábitos, por lo que adaptarse a los canales de mayor uso puede ayudar a reducir fricciones y morosidad.
2. Negocios de alta recurrencia, un riel preparado para operar a escala: en suscripciones, servicios digitales y marketplaces, los pagos pueden repetirse miles de veces. Por ello, necesitan un riel robusto que soporte altos niveles de recurrencia y mantenga la continuidad de la operación. También resulta relevante que pueda integrarse fácilmente con sus sistemas mediante APIs, permitiendo incorporar nuevos flujos sin desarrollos complejos. “En los negocios de alta recurrencia, el riel debe responder al volumen de operaciones de manera consistente, pero también ser sencillo de integrar. Una API bien diseñada permite escalar sin que cada nuevo desarrollo implique empezar de cero”, explica Giannotti.
3. Microfinanzas y lending, facilitar el pago de cuotas desde el celular: para las empresas de crédito y plataformas de lending, la adopción de billeteras digitales representa una oportunidad para acercar el pago de las cuotas a la vida cotidiana de sus clientes. Poder pagar desde el celular, utilizando un canal que ya forma parte de sus operaciones, elimina barreras y puede contribuir a reducir las tasas de no pago. “La inclusión financiera también pasa por facilitar el cumplimiento del crédito. Si una persona puede pagar su cuota desde el celular y a través de una billetera que ya utiliza, se hace más sencillo mantener sus pagos al día”, sostiene Giannotti.
4. Ecommerce y retail, un checkout alineado con el consumidor: en ecommerce y retail, la experiencia de pago es parte de la experiencia de compra. Adaptar el checkout a las formas de pago preferidas por los clientes y ofrecer distintas alternativas puede facilitar la conversión. Las billeteras, además, permiten pagar sin compartir directamente datos sensibles de tarjetas. Para los comercios, también es importante una integración sencilla y la disponibilidad inmediata de los fondos, especialmente frente a alternativas en las que estos pueden demorar varios días.
5. Remesas, llevar los fondos al canal que el cliente ya utiliza: en remesas, el payout es clave. Para las remesadoras, poder enviar los fondos directamente a la cuenta o billetera del destinatario facilita el acceso al dinero y elimina pasos adicionales. En un mercado donde las billeteras forman parte de las operaciones cotidianas, recibir allí una remesa permite al usuario utilizar esos fondos directamente para pagar, transferir o administrar sus gastos.
Una infraestructura que acompañe la evolución del negocio
La transformación de los pagos digitales no solo está cambiando los hábitos de los consumidores, también está elevando las exigencias sobre la infraestructura tecnológica de las empresas. La capacidad de procesar operaciones a escala, conectar distintos canales y facilitar el movimiento de fondos se ha convertido en un componente relevante para la continuidad y eficiencia de los negocios.
En ese escenario, elegir una infraestructura de pagos supone mirar más allá del costo por transacción. La decisión debe considerar las características de cada operación y la capacidad del proveedor para acompañar las nuevas demandas del mercado.
“Los pagos digitales están revolucionando la forma en que operan los negocios en Perú y en el mundo. Las empresas necesitan una infraestructura que se adapte a su caso de uso, sostenga su operación y les permita responder a las nuevas formas en que sus clientes quieren pagar, cobrar o recibir su dinero”, concluye Giannotti.
T21
Plataforma informativa de Tecnología 21, especializada en actualidad tecnológica y empresarial.
Damos prioridad a la información exclusiva y anticipada.
SERVICIOS
RESERVAR ATENCIÓN
